Araç Kiralarken Sigorta Türleri ve Kapsamları Nelerdir?
Araç Kiralarken Sigorta Neden Önemlidir?
Araç kiralama sürecinde fiyat, araç modeli, yakıt politikası ve kilometre koşulları kadar sigorta ve koruma şartlarının da dikkatle incelenmesi gerekir. Bir kaza, hasar, hırsızlık veya başka bir beklenmedik durum meydana geldiğinde uygulanacak koşullar, kiralama sözleşmesindeki sigorta ve koruma kapsamına bağlı olabilir.
Ancak araç kiralamada kullanılan her sigorta veya koruma ürünü aynı kapsamı sağlamaz. Ayrıca sektörde yaygın olarak kullanılan CDW, TP, SCDW gibi ifadelerin hukuki niteliği ve kapsamı ülkeye ve kiralama şirketine göre değişebilir.
Bu nedenle yalnızca ürün adına bakmak yerine sözleşmede belirtilen kapsamı, muafiyeti, istisnaları ve müşterinin yükümlülüklerini kontrol etmek gerekir.
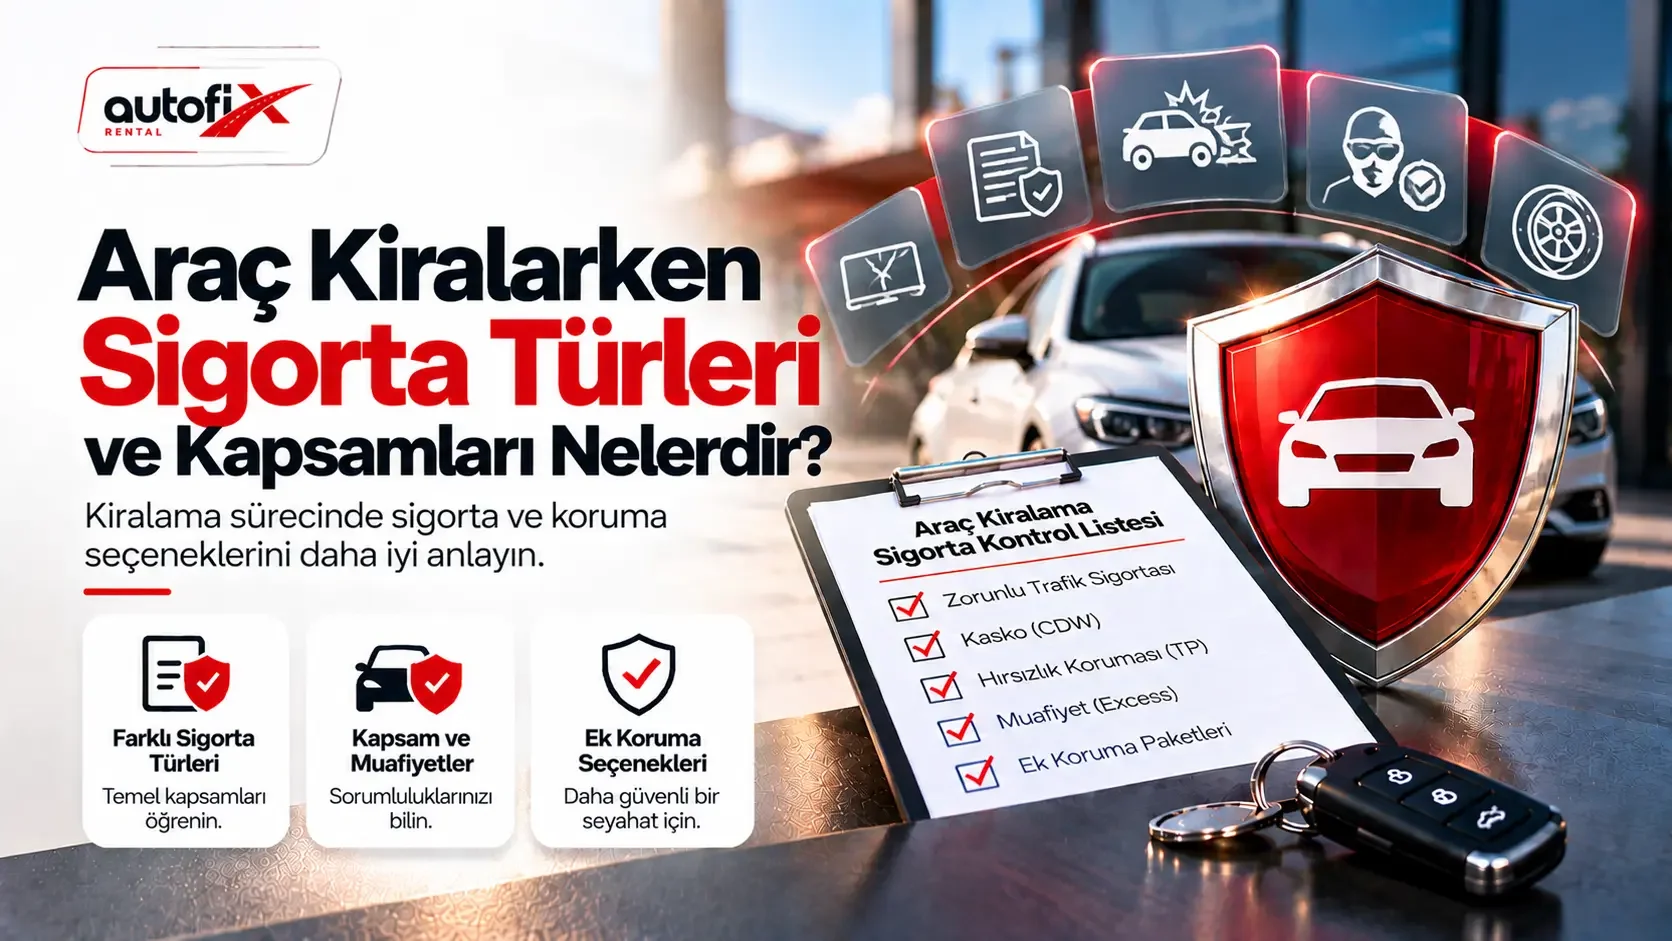
Zorunlu Trafik Sigortası
Türkiye'de trafiğe çıkan motorlu araçların zorunlu trafik sigortasına sahip olması gerekir. Bu sigorta genel olarak aracın kullanımı sırasında üçüncü kişilere verilen ve poliçe kapsamında bulunan zararlar için yasal çerçevede teminat sağlar.
Zorunlu trafik sigortasını kiralık aracın kendi üzerinde oluşabilecek bütün hasarları karşılayan bir kasko ürünüyle karıştırmamak gerekir.
Teminat limitleri ve uygulama koşulları yürürlükteki mevzuata ve ilgili poliçeye göre belirlenir.
CDW – Collision Damage Waiver Nedir?
Araç kiralama sektöründe sık karşılaşılan ifadelerden biri Collision Damage Waiver (CDW)'dir.
CDW, birçok pazarda klasik anlamda bağımsız bir sigorta poliçesinden ziyade kiralama şirketinin belirli araç hasarları için müşterinin mali sorumluluğunu sözleşmede belirtilen şartlar ve tutarlar çerçevesinde sınırlandıran bir koruma veya feragat ürünü olarak kullanılabilir.
CDW'nin hangi hasarları kapsadığı, uygulanacak muafiyet ve kapsam dışı durumlar kiralama şirketine ve rezervasyona göre değişebilir.
Bu nedenle “CDW var” ifadesi tek başına aracın her türlü hasarının tamamen karşılanacağı anlamına gelmez.
SCDW – Super Collision Damage Waiver Nedir?
Super Collision Damage Waiver (SCDW) veya benzer isimlerle sunulan ek korumalar, standart hasar korumasına kıyasla müşterinin belirli hasarlardaki mali sorumluluğunu veya muafiyet tutarını daha fazla azaltmayı amaçlayabilir.
Ancak SCDW'nin kapsamı standart değildir. Bir kiralama şirketindeki SCDW ürünüyle başka bir şirketin ürünü aynı koşulları sunmayabilir.
Bu nedenle ek koruma satın alırken hangi parçaların kapsandığını, muafiyetin ne kadar olduğunu ve hangi durumların kapsam dışında kaldığını kontrol etmek gerekir.
Hırsızlık Koruması – Theft Protection
Hırsızlık koruması, uluslararası araç kiralama terminolojisinde Theft Protection (TP) olarak görülebilir.
Bu koruma, kiralık aracın çalınması veya bazı durumlarda hırsızlık girişimi sonucu meydana gelen zararlarla ilgili müşterinin mali sorumluluğunu belirli koşullar altında sınırlandırabilir.
Ancak anahtarın araçta bırakılması, aracın gerekli güvenlik önlemleri alınmadan terk edilmesi veya sözleşme yükümlülüklerinin ihlal edilmesi gibi durumlar kapsam üzerinde etkili olabilir.
Kesin koşullar ilgili kiralama sözleşmesinden kontrol edilmelidir.
Muafiyet Nedir?
Araç kiralama sigorta ve koruma koşullarında sık karşılaşılan kavramlardan biri muafiyet veya İngilizce kullanımıyla excess/deductible tutarıdır.
Muafiyet, kapsama giren bir hasar meydana geldiğinde sözleşme veya poliçe şartlarına göre müşterinin sorumluluğunda kalabilecek belirli tutarı ifade edebilir.
Örneğin bir koruma paketinin bulunması müşterinin mali sorumluluğunun mutlaka sıfır olduğu anlamına gelmez.
Bu nedenle rezervasyon sırasında yalnızca “sigorta dahil” ifadesini değil, uygulanabilecek muafiyet tutarını da kontrol etmek önemlidir.
Sıfır Muafiyet veya Muafiyet Azaltma Seçenekleri
Bazı araç kiralama şirketleri ek ücret karşılığında muafiyet tutarını azaltan veya belirli kapsamlar bakımından sıfıra indirebilen paketler sunabilir.
Bu seçenekler müşterinin bazı hasarlardaki finansal riskini azaltabilir. Bununla birlikte “sıfır muafiyet” ifadesi de her durumda ve her araç parçasında sınırsız koruma anlamına gelmeyebilir.
Lastikler, camlar, aracın alt kısmı, iç mekân, anahtar veya yanlış kullanım gibi belirli risklerin ayrı koşulları bulunabilir.
Lastik ve Cam Koruması
Standart hasar korumalarında lastik, jant veya cam gibi parçalar her zaman aynı şekilde kapsanmayabilir.
Bu nedenle bazı şirketler lastik ve cam koruması gibi ek paketler sunar.
Bu ürünler poliçe veya sözleşmede belirtilen şartlar dahilinde ön cam, yan camlar, lastikler veya jantlarla ilgili belirli hasarları kapsayabilir.
Hangi parçaların dahil olduğu mutlaka ilgili ürünün koşullarından kontrol edilmelidir.
Araç Altı Hasarları
Aracın alt kısmında meydana gelen hasarlar bazı standart koruma paketlerinin dışında tutulabilir veya özel şartlara bağlanabilir.
Özellikle uygun olmayan yol koşullarında kullanım, yüksek kaldırım veya engeller üzerinden geçme ve aracın kullanım amacına uygun olmayan alanlarda sürüş hasar riskini artırabilir.
Kiralama sözleşmesindeki araç altı hasarlarıyla ilgili maddeleri kontrol etmek önemlidir.
Anahtar Kaybı ve Yanlış Kullanım
Kiralık aracın anahtarının kaybedilmesi, zarar görmesi veya araç içerisinde kilitli kalması her sigorta veya koruma paketine dahil olmayabilir.
Benzer şekilde yanlış yakıt kullanımı, dikkatsiz kullanım veya sözleşmede yasaklanan kullanım biçimleri de kapsam dışında bırakılabilir.
Bu nedenle araç kiralarken koruma paketlerinin yalnızca kaza durumlarını değil, hangi olayları kapsam dışı bıraktığını da incelemek gerekir.
Sigortanın Geçersiz Kalabileceği Durumlar
Sigorta veya korumanın uygulanabilmesi için kiralama sözleşmesindeki yükümlülüklere uyulması gerekebilir.
Örneğin yetkisiz bir kişinin aracı kullanması, gerekli kaza belgelerinin alınmaması, olayın zamanında bildirilmemesi veya aracın sözleşmeye aykırı biçimde kullanılması koruma şartlarını etkileyebilir.
Alkol veya uyuşturucu etkisi altında araç kullanımı gibi hukuka aykırı durumlar da ciddi hukuki ve mali sonuçlar doğurabilir.
Kesin sonuçlar olayın koşullarına, yürürlükteki hukuka, poliçeye ve kiralama sözleşmesine bağlıdır.
Ek Sürücü Sigorta Kapsamına Dahil mi?
Aracı birden fazla kişinin kullanması planlanıyorsa diğer sürücülerin kiralama sözleşmesine ek sürücü olarak kaydedilmesi gerekebilir.
Sözleşmede kayıtlı olmayan bir kişinin aracı kullanması, kaza veya hasar durumunda sigorta ve koruma şartlarını etkileyebilir.
Bu nedenle aracı kullanacak tüm kişilerin rezervasyon veya teslim sırasında doğru şekilde bildirilmesi önemlidir.
Kaza Durumunda Ne Yapılmalı?
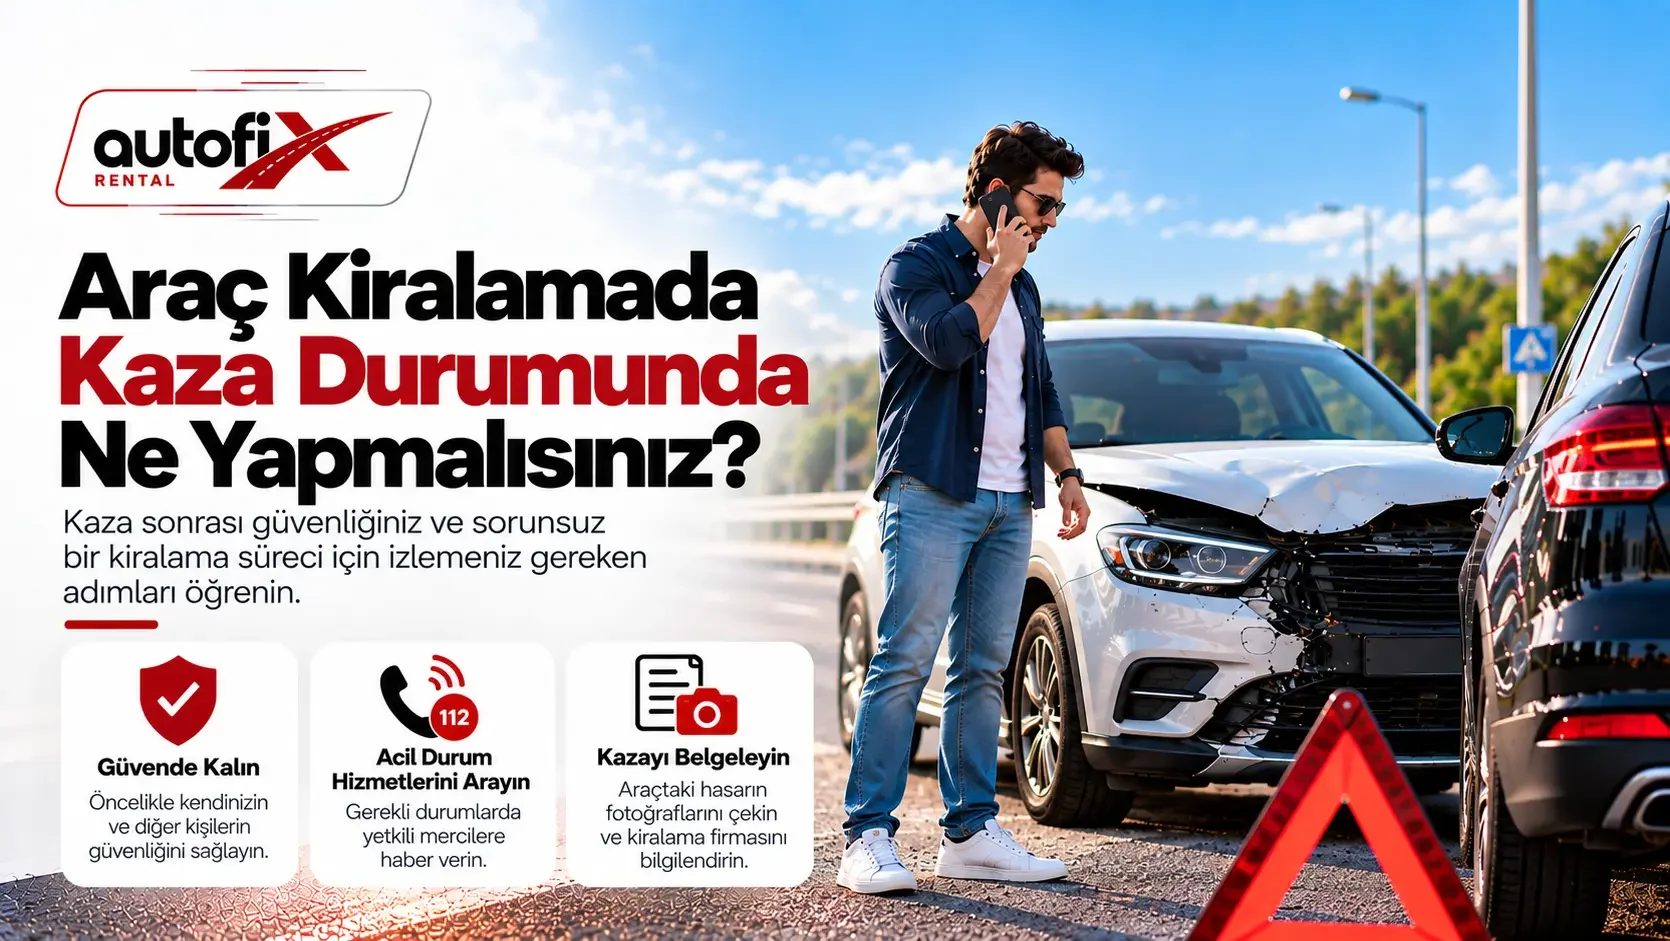
Kiralık araçla kaza yapılması durumunda öncelikle güvenliğin sağlanması gerekir. Ardından olayın niteliğine ve yerel mevzuata göre polis, jandarma, sağlık veya diğer ilgili acil hizmetlerle iletişime geçilmesi gerekebilir.
Kiralama şirketi de mümkün olan en kısa sürede bilgilendirilmeli ve şirketin verdiği talimatlara uyulmalıdır.
Gerekli kaza tutanakları, resmi belgeler, fotoğraflar ve diğer kayıtlar sigorta veya koruma sürecinde önem taşıyabilir.
Aracı Teslim Alırken Hasar Kontrolü Yapın
Kiralık aracınızı teslim almadan önce dış gövdeyi, camları, jantları, lastikleri ve mümkün olduğunca aracın görülebilen diğer bölümlerini kontrol edin.
Mevcut çizik, göçük veya hasarların teslim formunda kayıtlı olduğundan emin olun.
Kayıtlı olmayan bir hasar görürseniz aracı kullanmaya başlamadan önce görevliye bildirin. Teslim anında aracın fotoğraflarını çekmek de mevcut durumun belgelenmesine yardımcı olabilir.
Sigorta Satın Alırken Nelere Dikkat Edilmeli?
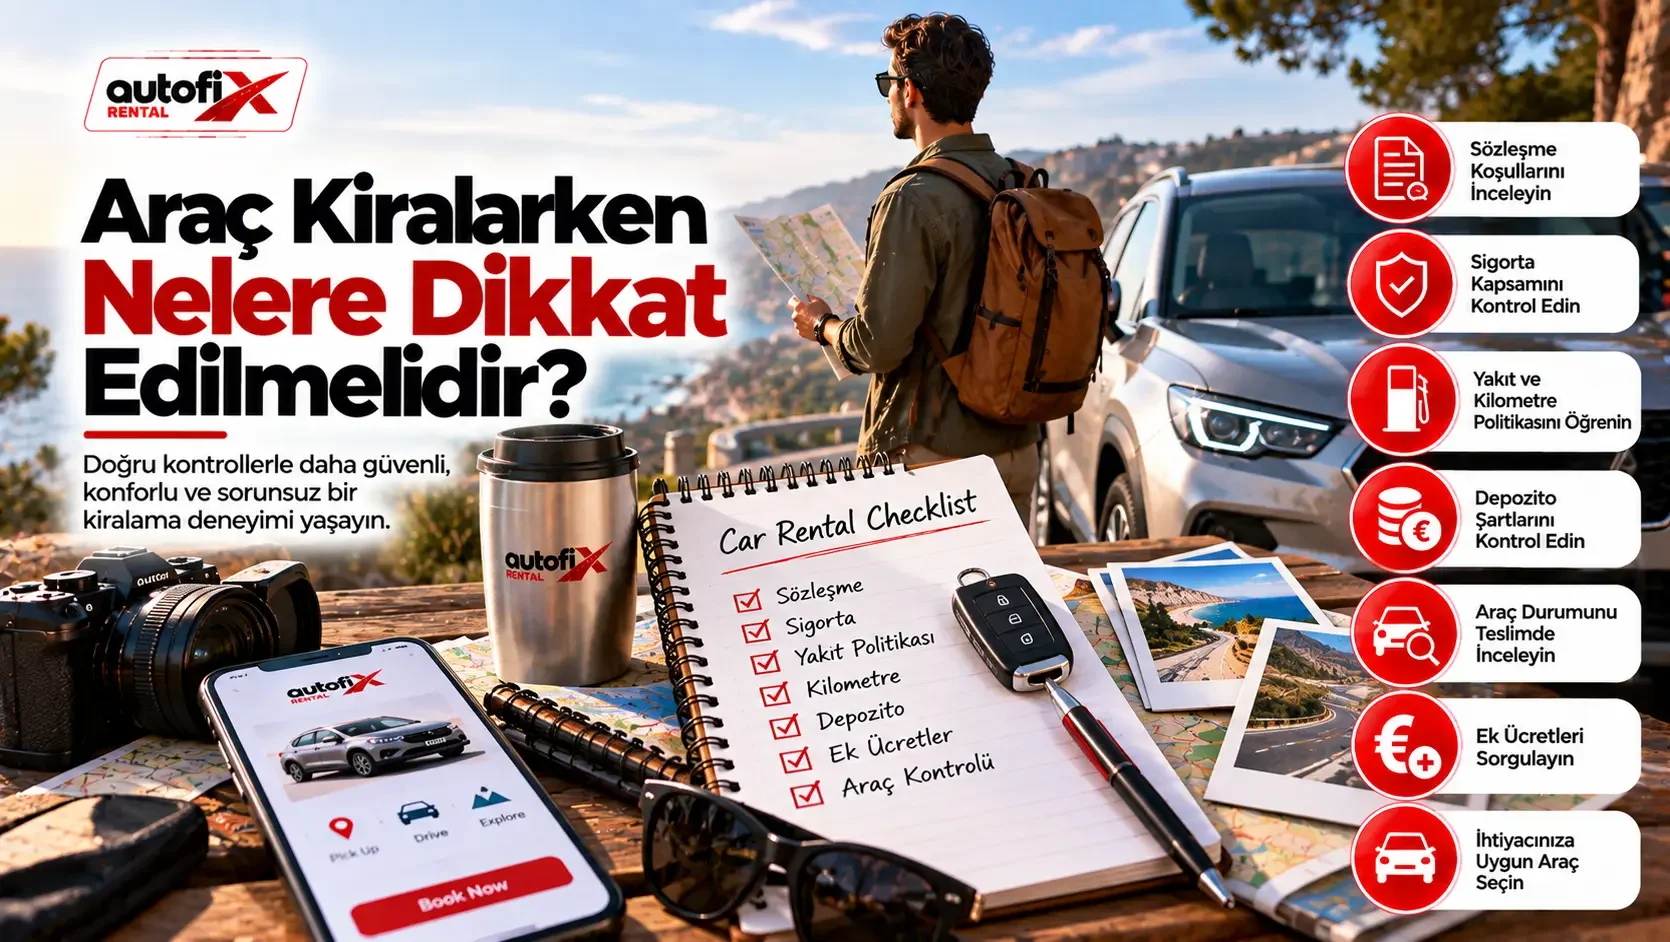
Sigorta veya ek koruma seçerken yalnızca ürün adına veya fiyatına bakmayın. Şu noktaları birlikte değerlendirin:
- Hasar durumunda uygulanabilecek muafiyet tutarı,
- Hangi araç parçalarının kapsama dahil olduğu,
- Lastik, jant, cam ve araç altı hasarlarının durumu,
- Hırsızlık korumasının koşulları,
- Anahtar kaybı ve yanlış yakıt gibi durumlar,
- Yetkili sürücü koşulları,
- Kaza halinde gerekli belgeler ve bildirim süreleri,
- Kapsam dışı kullanım ve istisnalar.
Bu bilgiler, farklı kiralama seçeneklerini daha doğru karşılaştırmanıza yardımcı olur.
Kredi Kartınız veya Seyahat Sigortanız Kiralık Aracı Kapsıyor mu?
Bazı kredi kartları veya seyahat sigortası ürünleri kiralık araçlarla ilgili belirli teminatlar sağlayabilir. Ancak kapsam ülkeye, karta, sigorta ürününe, araç kategorisine ve kiralama süresine göre önemli ölçüde değişebilir.
Ayrıca bazı ürünler doğrudan ödeme yerine önce müşterinin masrafı ödemesini, daha sonra belge sunarak geri ödeme talep etmesini gerektirebilir.
Bu nedenle kredi kartınızın veya seyahat sigortanızın kapsamını ilgili sağlayıcıdan önceden doğrulamanız önemlidir.
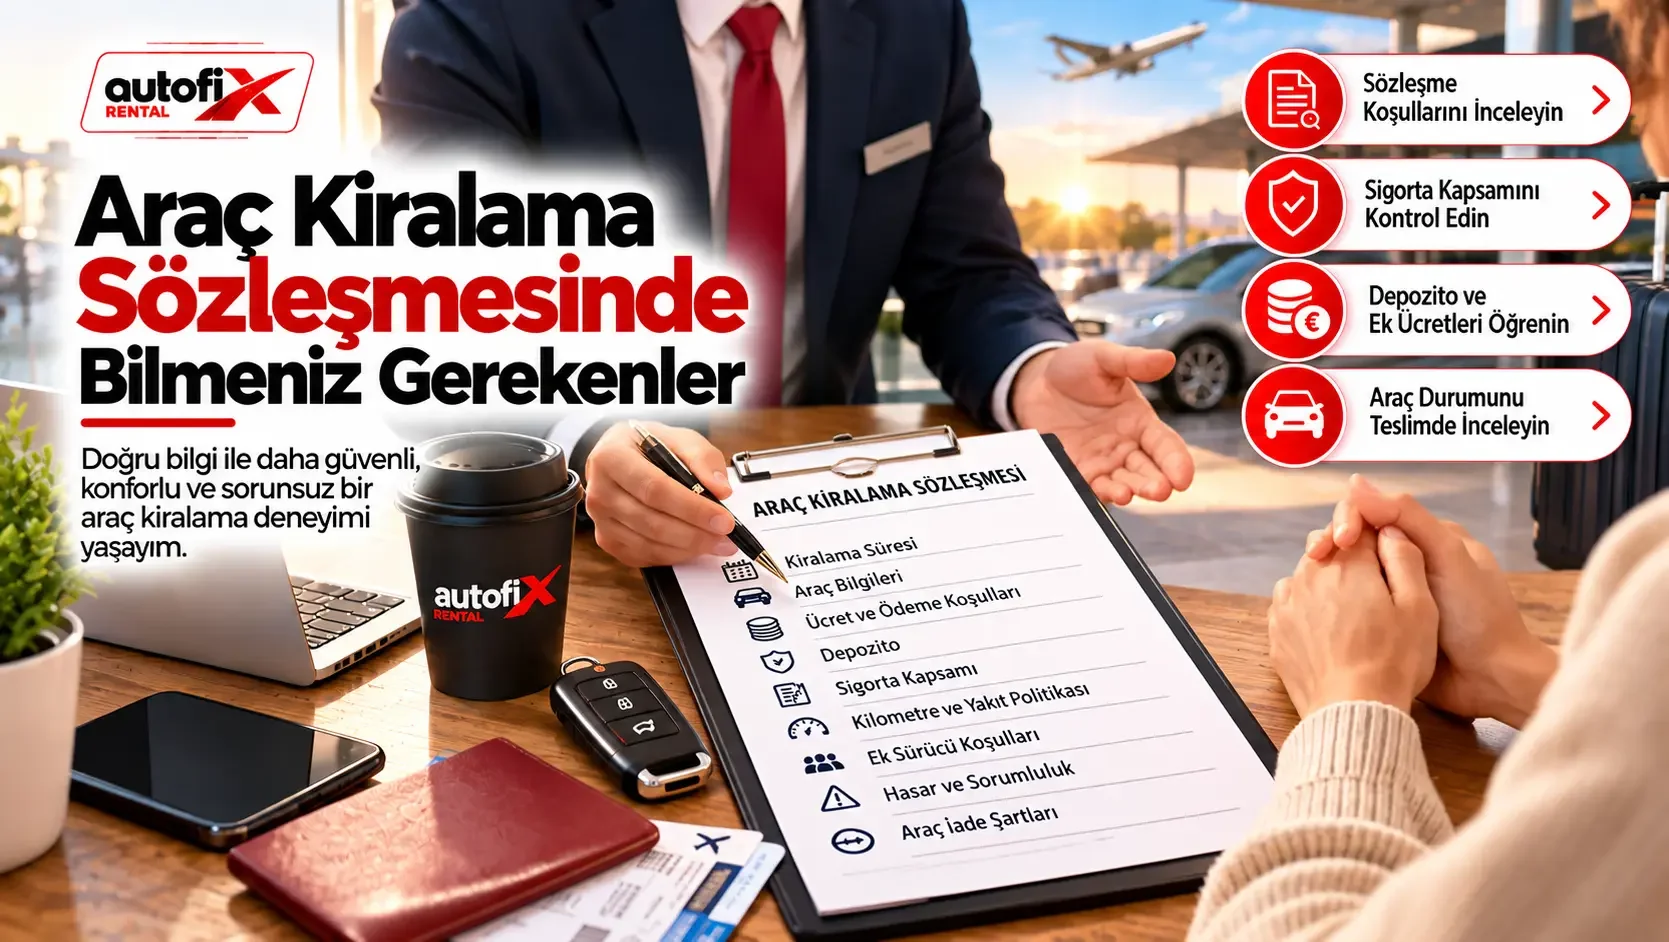
Araç Kiralama Sigortasında En Önemli Nokta: Sözleşmeyi Okumak
Araç kiralama sektöründe benzer isimlerle sunulan koruma ürünleri farklı şirketlerde farklı kapsamlar sağlayabilir.
Bu nedenle CDW, SCDW veya “tam koruma” gibi bir ürün adı gördüğünüzde yalnızca isme güvenmeyin. Kapsamı, muafiyeti, istisnaları ve müşteri yükümlülüklerini okuyun.
Rezervasyon aşamasındaki koşullarla araç teslimindeki sözleşmenin birbiriyle uyumlu olup olmadığını da kontrol edin.
Autofix Rental ile Araç Kiralama
Autofix Rental üzerinden araç kiralarken rezervasyonunuza uygulanan sigorta ve koruma seçeneklerini inceleyerek seyahatinize uygun koşulları değerlendirebilirsiniz.
Aracı teslim almadan önce mevcut hasarları kontrol etmek, sözleşmede belirtilen koruma şartlarını incelemek ve kaza veya hasar halinde izlenecek prosedürü bilmek daha kontrollü bir kiralama deneyimi sağlar.
Önemli Not: Sigorta ve koruma kapsamları; ülkeye, kiralama noktasına, araç grubuna, rezervasyon kanalına, seçilen pakete ve yürürlükteki mevzuata göre değişebilir. Bu içerik genel bilgilendirme amaçlıdır. Kesin kapsam, muafiyet, istisnalar ve yükümlülükler için rezervasyonunuza ait güncel poliçe, kiralama sözleşmesi ve Autofix Rental tarafından sunulan koşullar esas alınmalıdır.